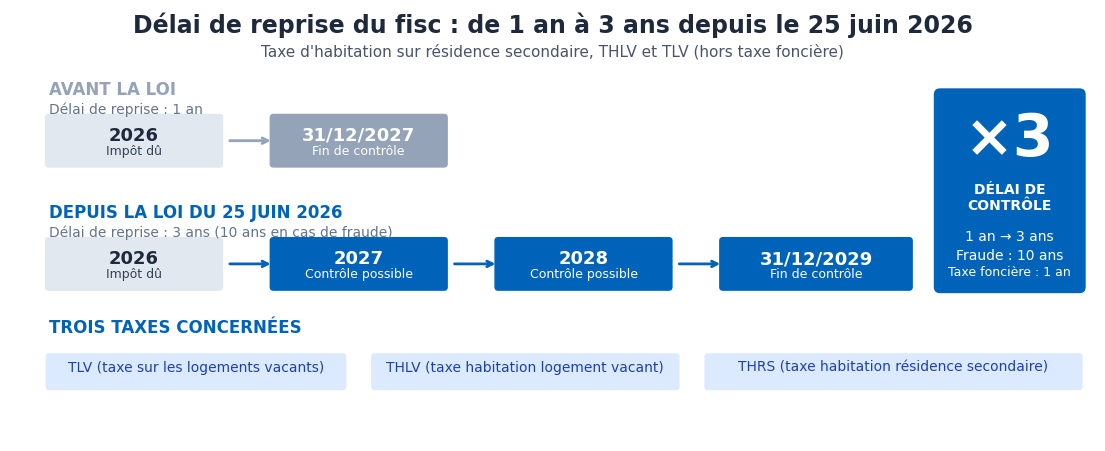
La loi du 25 juin 2026 contre la fraude fiscale et sociale allonge de 1 à 3 ans le délai de reprise du fisc pour la taxe d’habitation sur résidence secondaire, la taxe d’habitation sur logement vacant et la taxe sur les logements vacants (TLV). En cas d’omission de paiement en 2026, l’administration fiscale peut désormais réclamer son dû jusqu’au 31 décembre 2029, contre 2027 auparavant. La taxe foncière reste exclue du dispositif.
La règle du jeu vient de changer pour tous les propriétaires bailleurs qui détiennent un logement vacant ou une résidence secondaire. Le fisc dispose désormais de trois ans pour réclamer son dû sur ces impôts locaux, contre un an auparavant. Ce triplement du délai de prescription mérite une vigilance renforcée sur vos déclarations d’occupation et vos justificatifs.
Nous vous expliquons ce que prévoit exactement le texte, quels impôts sont concernés, dans quels cas le délai peut monter jusqu’à dix ans et comment sécuriser vos investissements face à ce nouveau risque de redressement.
Une loi anti-fraude qui triple le délai de contrôle
La loi du 25 juin 2026 relative à la lutte contre la fraude sociale et fiscale est entrée en vigueur immédiatement. Elle vise à donner à l’administration plus de temps pour détecter les omissions et les erreurs sur certains impôts locaux.
Concrètement, le délai de reprise passe de 1 an à 3 ans pour trois taxes qui touchent directement les investisseurs immobiliers. Ce délai correspond au temps dont dispose le fisc pour vérifier une déclaration, envoyer une proposition de rectification et réclamer un impôt qui n’a pas été payé ou qui a été sous-évalué.
Exemple concret : vous avez oublié de déclarer votre studio parisien comme logement vacant au titre de 2026. Avant la réforme, le fisc devait vous adresser un redressement avant le 31 décembre 2027. Avec la nouvelle règle, il a désormais jusqu’au 31 décembre 2029. Trois ans pour croiser vos données avec celles des fournisseurs d’énergie, des syndics, des fichiers cadastraux ou de la déclaration d’occupation obligatoire depuis 2023.
Trois taxes locales dans le viseur du fisc
Le rallongement du délai de reprise ne touche pas tous les impôts locaux. La liste est précise et concerne trois taxes bien identifiées, toutes assises sur des situations que le fisc a historiquement du mal à contrôler.
La taxe sur les logements vacants (TLV) dans les 1 140 communes de zone tendue, la taxe d’habitation sur les logements vacants (THLV) dans les autres communes qui l’ont instaurée, et la taxe d’habitation sur les résidences secondaires (THRS) : ce sont ces trois impôts qui basculent sur un délai de contrôle de trois ans.
Ce périmètre n’est pas anodin. Il englobe précisément les situations où le fisc s’appuie sur des déclarations du propriétaire pour établir l’impôt. Un bailleur qui déclare son bien comme loué alors qu’il est en réalité vacant, ou un propriétaire qui présente sa résidence secondaire comme sa résidence principale, ont désormais trois fois plus de temps à passer sous surveillance.
Pour rappel, depuis 2023 chaque propriétaire doit déclarer avant le 30 juin toute évolution d’occupation de ses biens sur l’espace « Gérer mes biens immobiliers » du site des impôts. C’est précisément sur ces déclarations que le nouveau délai va s’appuyer, avec des sanctions plus lourdes en cas d’omission volontaire.
La taxe foncière échappe à la mesure
Point important pour les investisseurs : la taxe foncière n’est pas concernée par ce nouveau délai. Elle reste soumise au délai de reprise classique d’un an. Le législateur a fait ce choix parce que la taxe foncière est établie directement par l’administration à partir des données cadastrales, sans intervention déclarative du propriétaire.
Cette distinction est judicieuse : le fisc a beaucoup moins de risques de découvrir tardivement une erreur sur la taxe foncière, puisqu’il calcule lui-même la valeur locative cadastrale et applique les taux votés par la commune. À l’inverse, les taxes sur la vacance et les résidences secondaires reposent sur l’affirmation du propriétaire quant à l’usage réel du logement, ce qui ouvre la porte à des dissimulations plus difficiles à détecter dans le temps.
Autre exception à retenir : en cas de fraude caractérisée, ce délai de trois ans peut être porté à dix ans. La fraude fiscale suppose une intention délibérée de dissimuler l’impôt, avec des manœuvres actives (fausse adresse, faux bail, changement d’usage non déclaré). Dans ce cas, le fisc peut remonter jusqu’à dix années en arrière pour reconstituer l’impôt éludé, majoré des intérêts de retard et de pénalités pouvant atteindre 80 %.
Chiffrer le risque : ce que vous encourez concrètement
Le risque financier a triplé mécaniquement, mais il faut le mettre en face des montants réels des taxes concernées. Prenons trois cas typiques d’investisseurs.
Cas 1 : un T2 à Paris déclaré à tort comme résidence principale au lieu de résidence secondaire, valeur locative cadastrale de 4 500 €. La THRS avec majoration parisienne de 60 % atteint environ 3 200 € par an. Sur trois ans, le rappel peut monter à 9 600 €, hors intérêts de retard de 0,20 % par mois.
Cas 2 : un studio à Lyon en zone tendue laissé vacant depuis deux ans sans déclaration, valeur locative de 3 000 €. La TLV représente 34 % de cette valeur soit 1 020 € par an. Un contrôle en 2029 sur les années 2026 à 2028 génère un rappel de 3 060 € avant majorations.
Cas 3 : une maison secondaire dans une commune classée zone tendue, valeur locative 5 000 €. La THRS peut représenter 1 500 à 3 000 € selon la majoration votée par la commune. Un oubli sur trois ans expose à un rappel compris entre 4 500 et 9 000 €.
Comment sécuriser votre stratégie patrimoniale
Face à ce nouveau régime, plusieurs réflexes deviennent impératifs pour tout investisseur détenant plusieurs biens ou des logements atypiques.
Le premier réflexe consiste à mettre à jour votre déclaration d’occupation via l’espace « Gérer mes biens immobiliers ». Toute modification (nouveau locataire, vacance, changement d’usage) doit être signalée avant le 30 juin de l’année en cours. Ne pas déclarer expose à une amende de 150 € par bien concerné, indépendamment du redressement fiscal.
Le second réflexe porte sur la conservation des preuves. Nous vous conseillons d’archiver pendant au moins quatre ans (soit un an de plus que le délai de reprise) tous les documents qui justifient l’occupation réelle du bien : baux, quittances de loyer, factures d’énergie prouvant l’occupation, mandats de location, devis de travaux en cas de vacance involontaire.
Une vacance involontaire (travaux importants, mise en vente au prix du marché, bien inhabitable) reste un motif d’exonération de la TLV et de la THLV. Les justificatifs doivent être solides et datés : sans preuve, le fisc appliquera la taxation par défaut.
Le troisième réflexe consiste à auditer votre patrimoine pour identifier les zones grises. Un logement laissé vacant entre deux locataires plus de 90 jours peut basculer dans le champ de la TLV. Une résidence occupée occasionnellement doit être qualifiée fiscalement, avec des conséquences très différentes selon qu’elle est traitée comme secondaire ou comme vacante.
L’impact sur les investisseurs et marchands de biens
Ce triplement du délai de reprise change la donne pour deux profils d’investisseurs en particulier. Les propriétaires de résidences secondaires en zone tendue subissent une pression administrative accrue, avec des risques de rappel qui peuvent peser plusieurs milliers d’euros sur trois exercices.
Les marchands de biens et les investisseurs en immeubles de rapport sont eux aussi concernés. Un bien détenu dans l’attente d’une revente ou d’une rénovation peut être qualifié de vacant par le fisc dès qu’il n’est pas occupé plus de 90 jours consécutifs dans l’année. Sans mandat de vente daté ni devis de travaux à l’appui, la taxation est mécanique et le rappel peut désormais remonter sur trois ans.
À noter que la loi du 25 juin 2026 prévoit également, à compter de 2027, la transmission automatique par le fisc aux mairies du nom des propriétaires de logements vacants. Combinée à l’allongement du délai de reprise, cette mesure crée un dispositif de surveillance à double détente : d’un côté les mairies pourront cibler leurs contrôles locaux, de l’autre l’administration fiscale disposera de trois ans pour effectuer les redressements. Pour maîtriser la fiscalité de votre patrimoine locatif, notre calendrier fiscal 2026 de l’investisseur immobilier détaille l’ensemble des échéances déclaratives à ne pas rater.
Pour aller plus loin sur les mécanismes de taxation à venir, nous vous recommandons de lire notre article sur la nouvelle taxe TVLH sur les logements vacants qui entre en vigueur en 2027, ainsi que notre décryptage de la revalorisation de la taxe foncière en 2026.