L’annonce en question : un immeuble de rapport 180 m² à Tarascon, vendu 170 000 € honoraires acquéreur, en exclusivité chez Propriétés Privées. Trois T2 de 60 m² empilés, un par étage, dans un immeuble entier (pas de copropriété). L’agent affiche un DPE D et un GES B, la ville compte 15 500 habitants au pied du Rhône, entre Avignon et Arles. Sur le papier, ça coche beaucoup de cases. On regarde comment on l’analyse, pièce par pièce, pour que vous puissiez faire pareil sur vos propres annonces.
Analyse de l’annonce
La description
On lit toujours la description par le bas. C’est là que se planquent les données qui décident vraiment : charges, taxe foncière, nombre de lots, DPE, GES, consommation énergétique estimée. Sur cette annonce, la fin donne DPE D, GES B, consommation entre 1 120 € et 1 560 € par an. Un DPE D reste louable jusqu’en 2028, un GES B est même excellent : le bien n’est pas exposé à l’interdiction de location qui frappe les F et les G. On garde le bien en course.
Ce qui compte ensuite : la formule « pas de copropriété ». Immeuble entier, un seul propriétaire. Zéro AG, zéro appel de fonds, zéro voisin à convaincre pour refaire la façade. Le calcul de rendement se simplifie parce qu’il n’y a plus de charges de copro à retrancher : on passe direct de la ligne loyer à la ligne taxe foncière. C’est un avantage structurel qui pèse dans la note.
La description décrit trois T2 identiques : RDC avec cour privée de 20 m², 1er et 2e étages avec balcon. La cour au RDC est un atout locatif fort dans le Sud, elle transforme un T2 standard en produit rare qui se loue plus vite et plus cher. Les honoraires d’agence sont à la charge de l’acheteur, ce qui veut dire que sur les 170 000 € affichés, une partie va au vendeur et une part (souvent 6 à 8 %) va à Propriétés Privées. On y reviendra dans la partie négociation.
Les photos
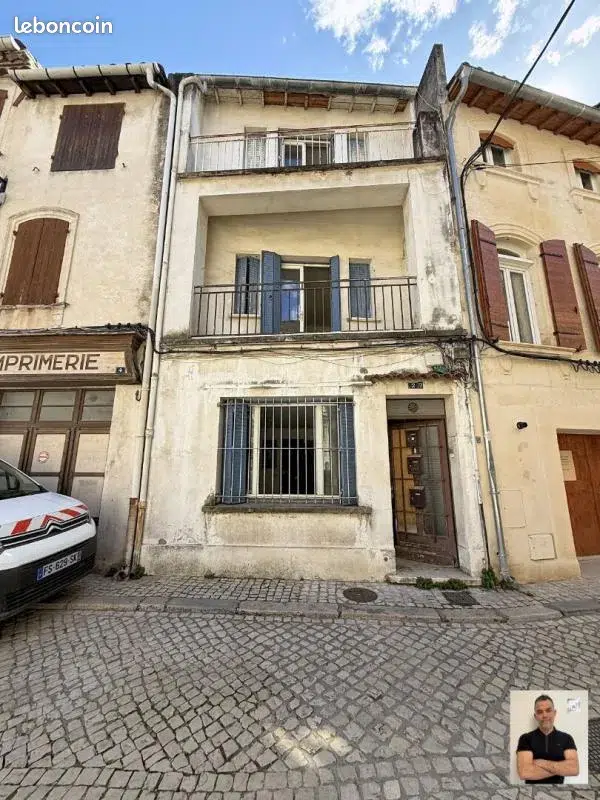
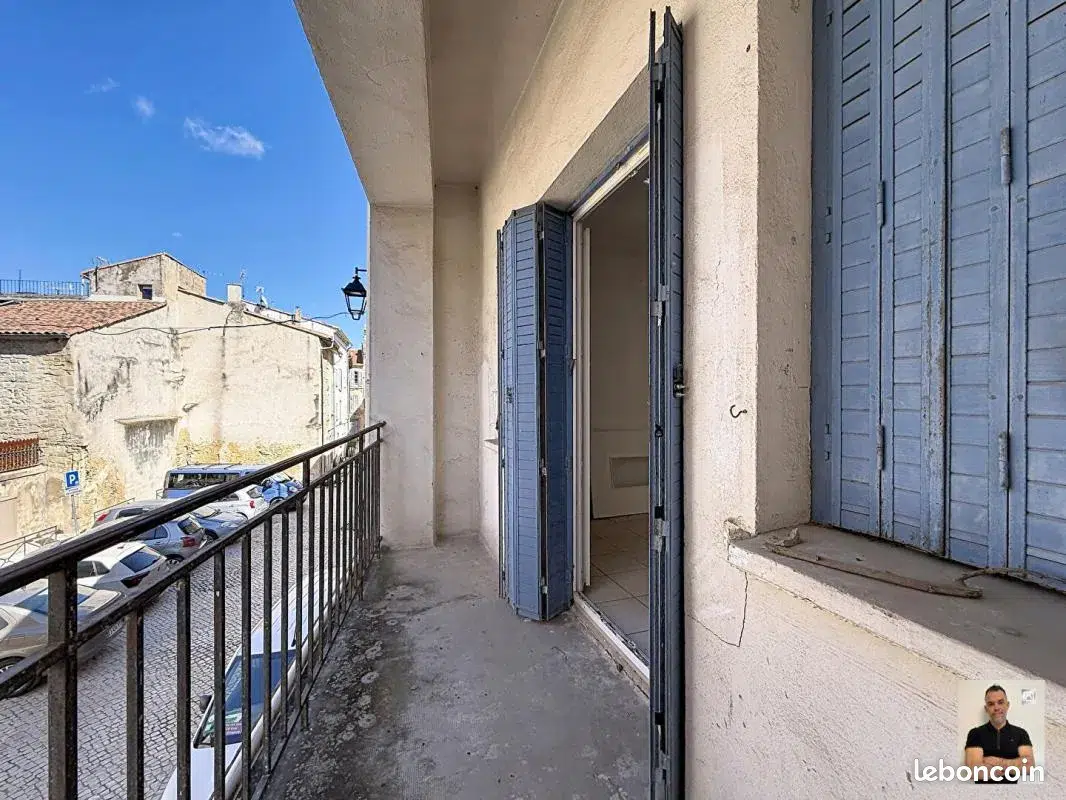
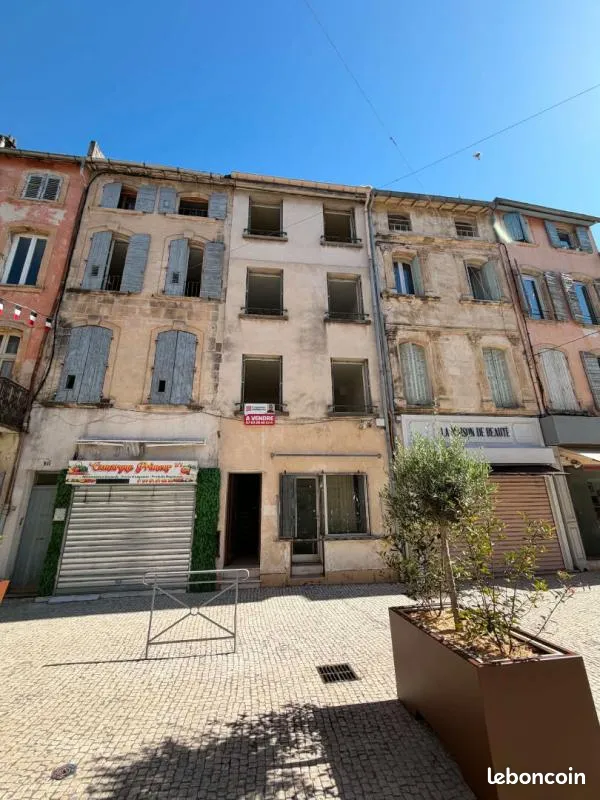
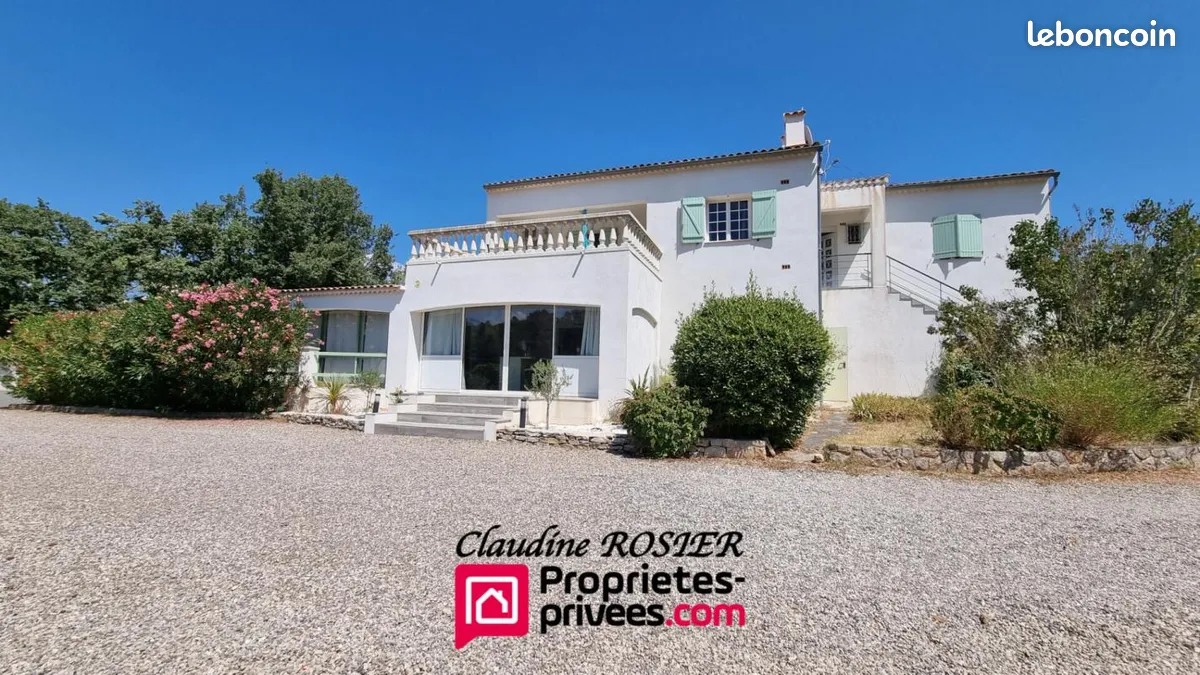
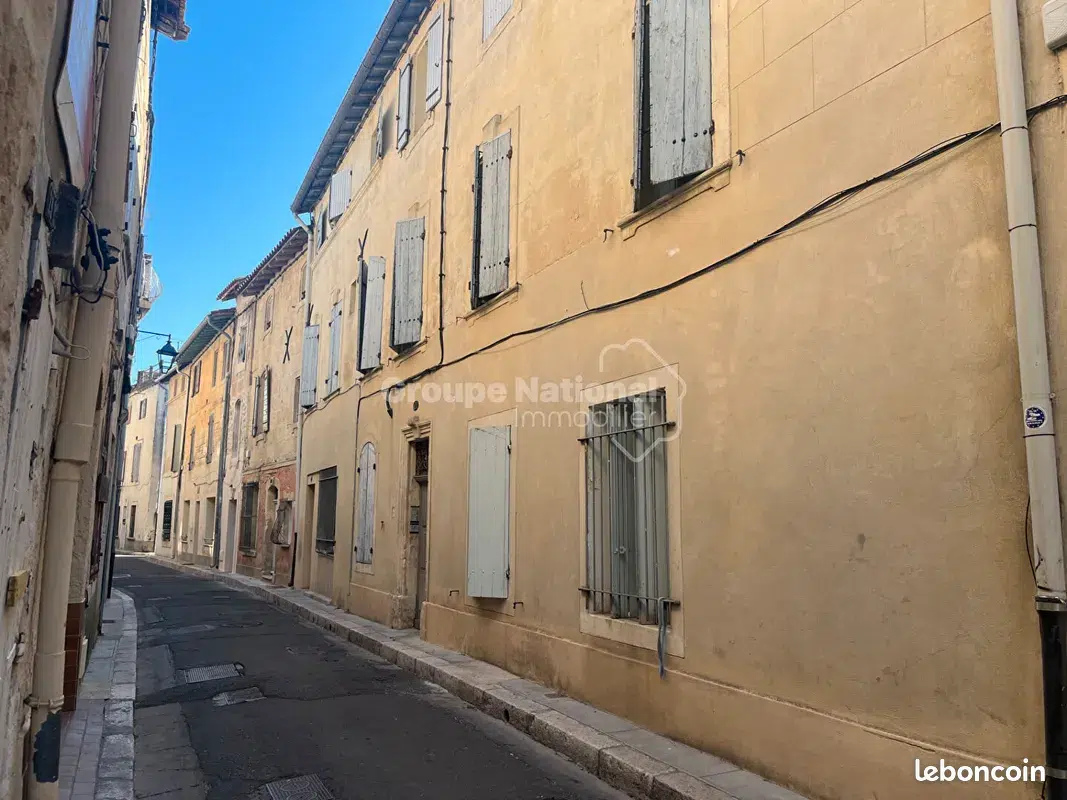
La façade est ce qu’on regarde en premier. Bâti ancien pierre et enduit clair, deux étages plus RDC, menuiseries en PVC blanc récentes sur au moins deux niveaux, volets battants métalliques et à persiennes bois. La façade porte des traces d’humidité côté rue et un enduit à reprendre par endroits, ce qui est typique des immeubles de bourg provençaux et qui ne remet pas en cause la structure. À l’entrée, l’ancienne enseigne « Imprimerie » au RDC voisin confirme le tissu commercial de proximité, ce qui joue en faveur de la vie de quartier.
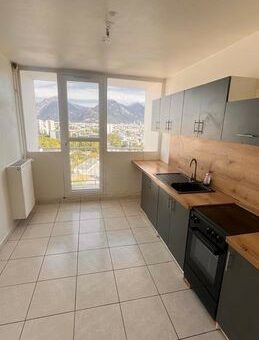
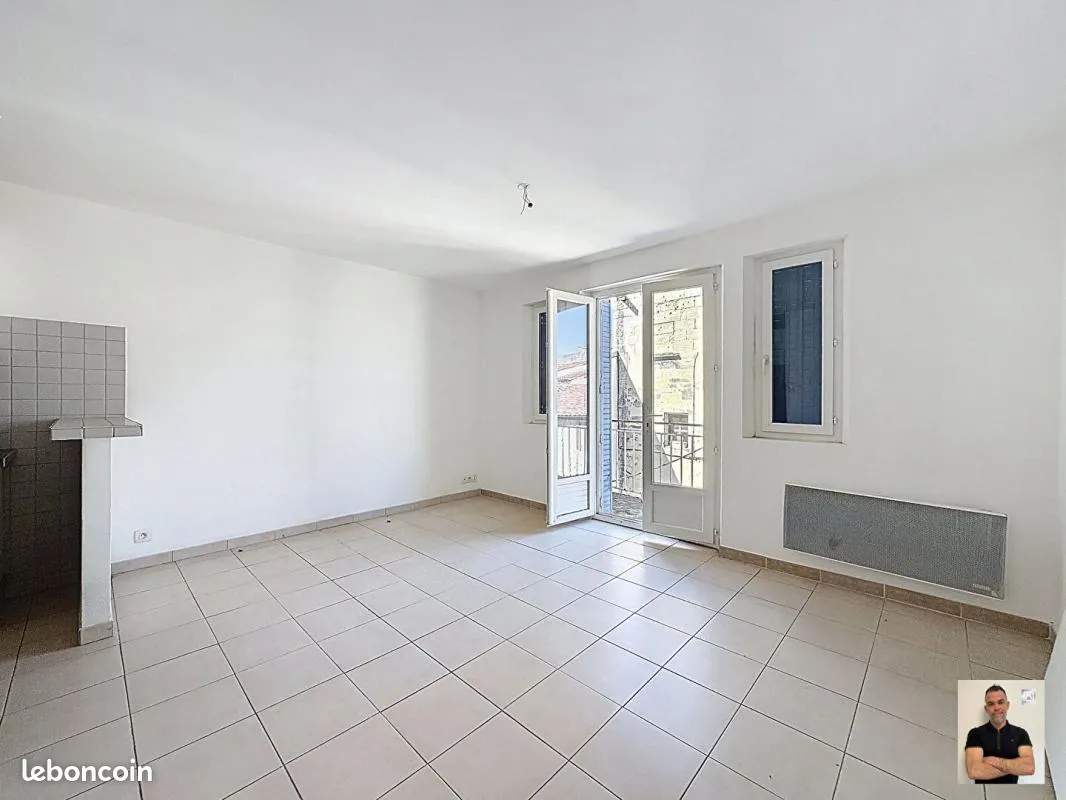
À l’intérieur, les T2 apparaissent rénovés récemment : sols en carrelage clair, murs blancs, cuisines équipées avec plaques et hotte, salles de bain refaites. L’immeuble semble vide (donc pas de bail en cours, à vérifier). Bon point : ni convecteurs « grille-pain » ni traces de moisissures. La cour du RDC apparaît dallée, exploitable pour un locataire qui veut un extérieur.
La ville et le quartier
Tarascon compte 15 500 habitants, revenu médian 18 190 € par an, taux d’activité 62,4 %, taux de chômage 10,1 %. Ce chômage plus élevé que la moyenne nationale (7,3 % au T2 2026) tempère l’enthousiasme et impose de rester exigeant sur la qualité du dossier locataire. Contrepartie : 10,6 % d’étudiants, ce qui n’est pas anecdotique pour une ville de cette taille et pointe vers un tissu de formations professionnelles (IFSI, lycée agricole du Vallon d’Ancône, BTS). Voir la page complète Tarascon sur Lybox pour croiser prix, loyers et démographie.
La ville se situe sur la ligne TER Avignon-Marseille (17 minutes d’Avignon TGV) avec la sortie A54 Tarascon-Nord qui la connecte à Nîmes et Arles en 20 minutes. Ce couloir rhodanien draine des locataires locaux, des saisonniers du tourisme provençal et des salariés qui préfèrent payer un loyer à Tarascon plutôt qu’à Avignon centre. L’immeuble est en plein centre-ville, à quelques rues du château du roi René.
Tensiomètre locatif
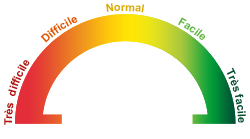
Facilité à trouver une location
Budget des locataires
Comprendre le tensiomètre locatif
Le tensiomètre affiche 8/10 sur la facilité à louer : sur cette ville, on trouve un locataire vite quand on met un T2 rénové au bon prix. Le budget locataire à 4/10 rappelle par contre qu’il ne faut pas s’attendre à des loyers de zone tendue. Un dépassement de 700 € sur un T2 60 m² prend un risque de vacance. On calibre le loyer autour de la moyenne locale, pas au-dessus.
Analyse des chiffres
Trois T2 identiques, loyer moyen ville pour un T2 60 m² : 656 € par mois, soit 1 968 € pour l’immeuble complet plein. On peut viser un peu plus sur le lot du RDC grâce à la cour. Prudent : on reste sur 656 € par lot pour l’analyse.
On regarde ce chiffre en premier parce qu’il détermine si le bien peut couvrir un crédit tout en dégageant du cash. Sous 8 %, on ne va pas plus loin. À 13,9 %, on continue.
Ce rendement brut est très supérieur à la moyenne des bouches-du-Rhône (autour de 6,5 % sur du T2 en agglomération marseillaise) et il colle à l’écart type des bourgs rhodaniens que nous suivons. Le prix au m² s’établit à 944 €, soit 25 % sous le prix moyen de la ville affiché à 1 258 €/m². Pour bien distinguer rendement et rentabilité, le rendement ne prend en compte que le loyer et le prix, alors que la rentabilité intègre la fiscalité et la revente. On calcule d’abord le rendement, puis on affine.
Voici la vraie question : que reste-t-il une fois qu’on a payé toutes les charges ? On liste tout, on ne fait pas d’oubli.
Taxe foncière : 1 968 €
Assurance PNO (3 lots) : 550 €
Vacance locative provisionnée (1 mois × 3 lots à 656 €) : 1 968 €
Entretien courant (immeuble entier, provision) : 1 500 €
Gestion locative si déléguée (7 % des loyers) : 1 654 €
Consommation communs (parties communes minimales) : 200 €
Total charges : 7 840 €/an
Sous 7 % net, on considère qu’un imprévu (nouvelle chaudière, ravalement, huissier) fait basculer le bien en cash-flow négatif. À 9,3 %, il reste du gras. Simuler le rendement locatif sur votre propre projet reprend exactement cette logique.
Pour boucler l’analyse chiffres, on projette le cash-flow mensuel après crédit. Financement à 85 % du prix (144 500 €) sur 25 ans à 3,60 % avec assurance à 0,36 %, mensualité de 843 €. Loyer net mensuel après charges : 1 314 €. Cash-flow avant impôt : 471 € par mois. En LMNP au réel, l’amortissement de l’immeuble absorbe la fiscalité sur au moins 15 ans, donc ce cash-flow avant impôt reste très proche du cash-flow après impôt. Pour estimer votre cash-flow sur vos propres hypothèses, le simulateur reprend ce même calcul.
Le rapport Lybox complet ajoute la projection à 10 ans, la valeur de revente estimée et le TRI net. Ouvrir l’analyse complète sur Lybox pour voir la ventilation.
Stratégies possibles
Sur ce dossier précis, deux stratégies tiennent la route, une troisième est à écarter :
Location nue en LMNP au réel : c’est la stratégie de base pour un immeuble de rapport. On loue les trois T2 vides, on déclare en LMNP au réel, on amortit sur 25 à 30 ans les 170 000 € de bâti (hors terrain), plus l’aménagement des cuisines et salles de bain sur 7 ans. Résultat : le résultat fiscal reste proche de zéro pendant 15 ans minimum, donc le cash-flow après impôt reste franc. Le régime LMNP au réel détaille la logique.
Location courte durée sur un des lots : Tarascon est sur la route touristique Camargue-Provence-Alpilles, avec le château médiéval en centre-ville. Un T2 60 m² avec cour de 20 m² au RDC devient un produit Airbnb intéressant sur les mois d’avril à octobre. À manier avec prudence : la mairie peut limiter les meublés touristiques et il faut vérifier le règlement d’urbanisme avant de se lancer. La logique de l’investissement en location courte durée s’applique bien ici sur le lot RDC uniquement, les deux étages restant en nue.
Colocation : à écarter. Un T2 60 m² ne se colocalise pas dans de bonnes conditions, il n’y a pas assez d’étudiants sur Tarascon (10,6 % mais mal répartis entre les filières) et la demande porte sur des T3 ou T4 pour la colocation étudiante. On garde la colocation pour d’autres profils, pas celui-ci.
Conclusion
Trois T2 identiques, immeuble entier sans copropriété, DPE D, ville avec une vraie tension locative, prix au m² 25 % sous le marché : ce dossier coche presque toutes les cases d’un immeuble de rapport pédagogique. Le rendement brut à 13,9 % et le rendement net à 9,3 % sortent des cas moyens qu’on croise habituellement à ce niveau de prix. Le chômage à 10,1 % impose une sélection stricte des dossiers locataires. Il faut absolument négocier les honoraires d’agence acheteur (viser 158 000 à 162 000 € net vendeur en argumentant sur la vacance de l’immeuble et sur la reprise des trois lots simultanément).
Voici comment nous notons ce bien selon notre grille : base rendement brut à 7 points (>10 %), plus 0,5 point pour immeuble entier sans copro, plus 0,5 point pour la décote de 25 %, plus 0,5 point pour le tensiomètre locatif à 8/10, moins 0,5 point pour le chômage local à 10,1 %. Résultat : 8/10.
À vous de rejouer la démarche sur vos propres annonces : lire par le bas, vérifier la cohérence des surfaces, calculer d’abord le rendement brut puis le net, ensuite regarder les photos pour ajuster le budget travaux. Finir par la ville. Sur ce bien précis : annonce originale sur Leboncoin. Pour aller plus loin, ouvrez l’analyse détaillée sur Lybox.
Vous cherchez des biens rentables à analyser ? Lybox regroupe les annonces de plus de 1 500 sites immobiliers avec des filtres pensés pour les investisseurs : rendement, cash-flow, tension locative, prix au m² vs marché. Trouvez votre prochain investissement et analysez-le en quelques clics.