La résidence étudiante gérée attire les investisseurs qui souhaitent percevoir des loyers sans assurer eux-mêmes la recherche des occupants et la gestion quotidienne. Le montage paraît simple : l’investisseur achète un logement meublé, puis un exploitant prend la résidence à bail et verse le loyer prévu au contrat. La rentabilité réelle dépend pourtant de paramètres souvent absents des simulations commerciales.
Pour comparer ce placement à un studio meublé classique, une SCPI ou un autre investissement locatif, il faut repartir du coût total d’acquisition, lire le bail commercial et distinguer rendement brut, rendement net et cash-flow.
Comment fonctionne une résidence étudiante gérée ?
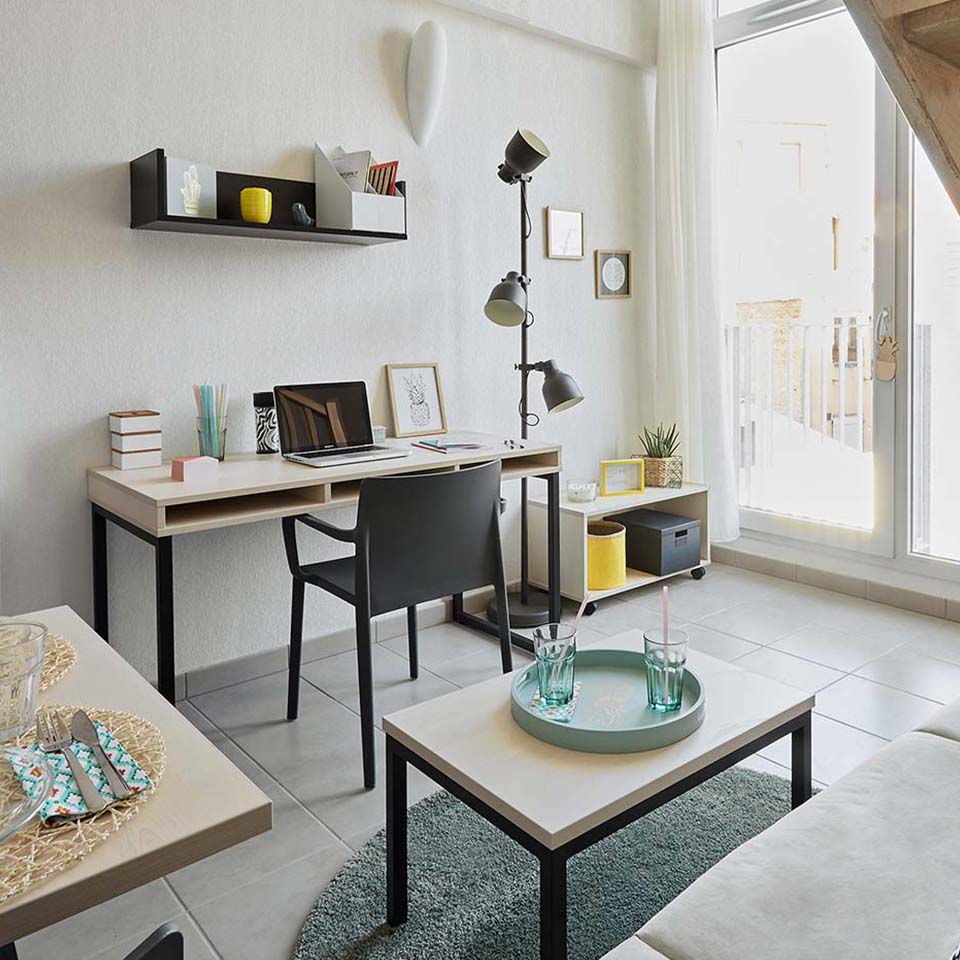
Dans une résidence étudiante avec services, le propriétaire n’est généralement pas lié directement à l’étudiant. Il signe un bail commercial avec la société qui exploite l’ensemble de la résidence. Celle-ci commercialise les logements, organise les entrées et sorties, assure les services et verse au propriétaire le loyer défini par le contrat.
Ce fonctionnement modifie la nature du risque. La vacance d’un studio n’entraîne pas automatiquement une interruption du loyer du propriétaire si le bail prévoit un versement indépendant de l’occupation. En revanche, la capacité de paiement de l’exploitant, les clauses de révision et la répartition des travaux deviennent essentielles. Pour comprendre le rôle de chaque partie, la présentation consacrée à l’investissement en résidence étudiante fournit un exemple concret de ce modèle.
Calculer le rendement brut sur le bon montant
La formule de base est simple : loyer annuel hors taxes divisé par le coût total d’acquisition, puis multiplié par 100. L’erreur la plus fréquente consiste à utiliser seulement le prix du logement comme dénominateur.
Le coût total doit inclure le prix, les frais d’acquisition, les frais de dossier, les honoraires éventuels, le mobilier restant à financer et les travaux initiaux. Si une opération coûte réellement 125 000 euros tout compris et produit 5 400 euros de loyer annuel, le rendement brut est de 4,32 %, même si la brochure calcule un taux supérieur sur le prix hors frais.
Du rendement brut au rendement net
Le rendement net mesure ce qui reste après les dépenses supportées par le propriétaire. Il faut notamment examiner la taxe foncière, les charges de copropriété non récupérables, l’assurance, la comptabilité, les frais bancaires et les dépenses de mobilier ou de travaux prévues par le bail.
Prenons une simulation fictive. Un logement coûte 120 000 euros frais compris et produit 5 400 euros de loyer annuel. La taxe foncière et les charges non récupérables représentent 850 euros, tandis que l’assurance et la comptabilité coûtent 450 euros. Le revenu avant financement et fiscalité tombe alors à 4 100 euros, soit un rendement net de 3,42 %. Cette simulation doit ensuite être adaptée au contrat réel.
Le bail commercial peut modifier toute l’équation
La durée du bail n’est qu’un premier indicateur. Il faut lire les clauses relatives à l’indexation, aux travaux, au mobilier, aux charges, au renouvellement et à la sortie. Un rendement attractif peut perdre une partie de son intérêt si le propriétaire doit financer des remises aux normes importantes ou accepter une baisse de loyer au renouvellement.
Quelle est la durée restante du bail ?
Quel indice est utilisé pour réviser le loyer ?
Qui paie le remplacement du mobilier et les travaux importants ?
Quelles sont les conditions de renouvellement et de résiliation ?
Le loyer reste-t-il dû pendant les périodes de fermeture ou de travaux ?
Évaluer la solidité de l’exploitant
Dans un investissement géré, la qualité de l’exploitant compte autant que celle du logement. Il faut examiner son ancienneté, le nombre de résidences exploitées, la qualité des implantations, ses comptes lorsqu’ils sont accessibles et son historique de paiement des loyers.
Le taux d’occupation reste utile pour juger l’attractivité de la résidence, même lorsque le loyer du propriétaire est contractuellement déconnecté de l’occupation de son lot. Une résidence durablement peu remplie fragilise l’économie de l’exploitation et peut peser sur les conditions du prochain bail.
LMNP, amortissement et rendement après impôt
La location meublée non professionnelle peut relever du micro-BIC ou du régime réel. Au réel, les charges et les amortissements peuvent réduire le résultat imposable, sans que cela transforme une mauvaise opération immobilière en bon investissement.
Il faut donc séparer le rendement économique du bien, son cash-flow après crédit et son résultat fiscal. Une méthode détaillée de calcul de la rentabilité LMNP aide à distinguer ces trois niveaux avant de choisir le régime fiscal.
La récupération de TVA doit être analysée sur la durée
L’acquisition d’un logement neuf dans une résidence avec services peut, sous conditions, permettre la récupération de la TVA. Cet avantage améliore le coût d’entrée, mais il s’accompagne d’obligations. Une revente ou une modification du mode d’exploitation avant la fin de la période de régularisation peut conduire à reverser une partie de la TVA.
Il est donc prudent de vérifier la situation avec un professionnel de la fiscalité, surtout lorsque le logement est revendu d’occasion ou que l’investisseur envisage de sortir du bail commercial.
Résidence neuve ou logement d’occasion ?
| Critère | Neuf | Occasion |
| Prix | Souvent plus élevé | Décote parfois possible |
| Bail | Nouveau contrat | Durée restante à vérifier |
| Historique | Prévisionnel | Loyers et charges observables |
| Travaux | Limités au départ | État du bâtiment à examiner |
| Revente | Marché à construire | Prix secondaires comparables |
L’occasion permet d’étudier un historique réel de loyers et de charges. Le neuf offre davantage de visibilité sur les travaux initiaux, mais les hypothèses de remplissage et de valeur de revente restent prévisionnelles.
Calculer le cash-flow après financement
Le rendement ne dit pas combien l’investisseur devra verser chaque mois. Pour calculer le cash-flow, il faut soustraire au loyer net la mensualité de crédit, l’assurance emprunteur et les dépenses non mensualisées. Un investissement peut afficher un rendement net correct tout en exigeant un effort d’épargne important si le financement est court ou si l’apport est faible.
Il faut aussi constituer une réserve pour les dépenses exceptionnelles, le renouvellement du mobilier et les éventuelles périodes de renégociation du bail.
Les dix vérifications avant d’acheter
- Mesurer la demande étudiante dans la ville et autour de la résidence.
- Vérifier la distance des campus et des transports.
- Calculer le rendement sur le coût total d’acquisition.
- Lister toutes les charges restant au propriétaire.
- Lire la durée et les clauses de renouvellement du bail.
- Analyser la répartition des travaux et du mobilier.
- Étudier la solidité de l’exploitant.
- Comparer les prix avec le marché secondaire local.
- Simuler la fiscalité et le cash-flow après crédit.
- Anticiper la revente et une éventuelle sortie du bail.
Une résidence étudiante peut offrir une gestion simplifiée et une demande structurelle, mais sa performance ne se résume pas au taux affiché. L’emplacement, la solidité de l’exploitant, le bail commercial, les charges et la liquidité à la revente doivent être analysés ensemble.
Le bon réflexe consiste à refaire tous les calculs avec des hypothèses prudentes, puis à comparer le résultat à une location meublée classique et à d’autres placements immobiliers. La simplicité de gestion possède une valeur, mais elle ne dispense jamais d’une analyse détaillée.